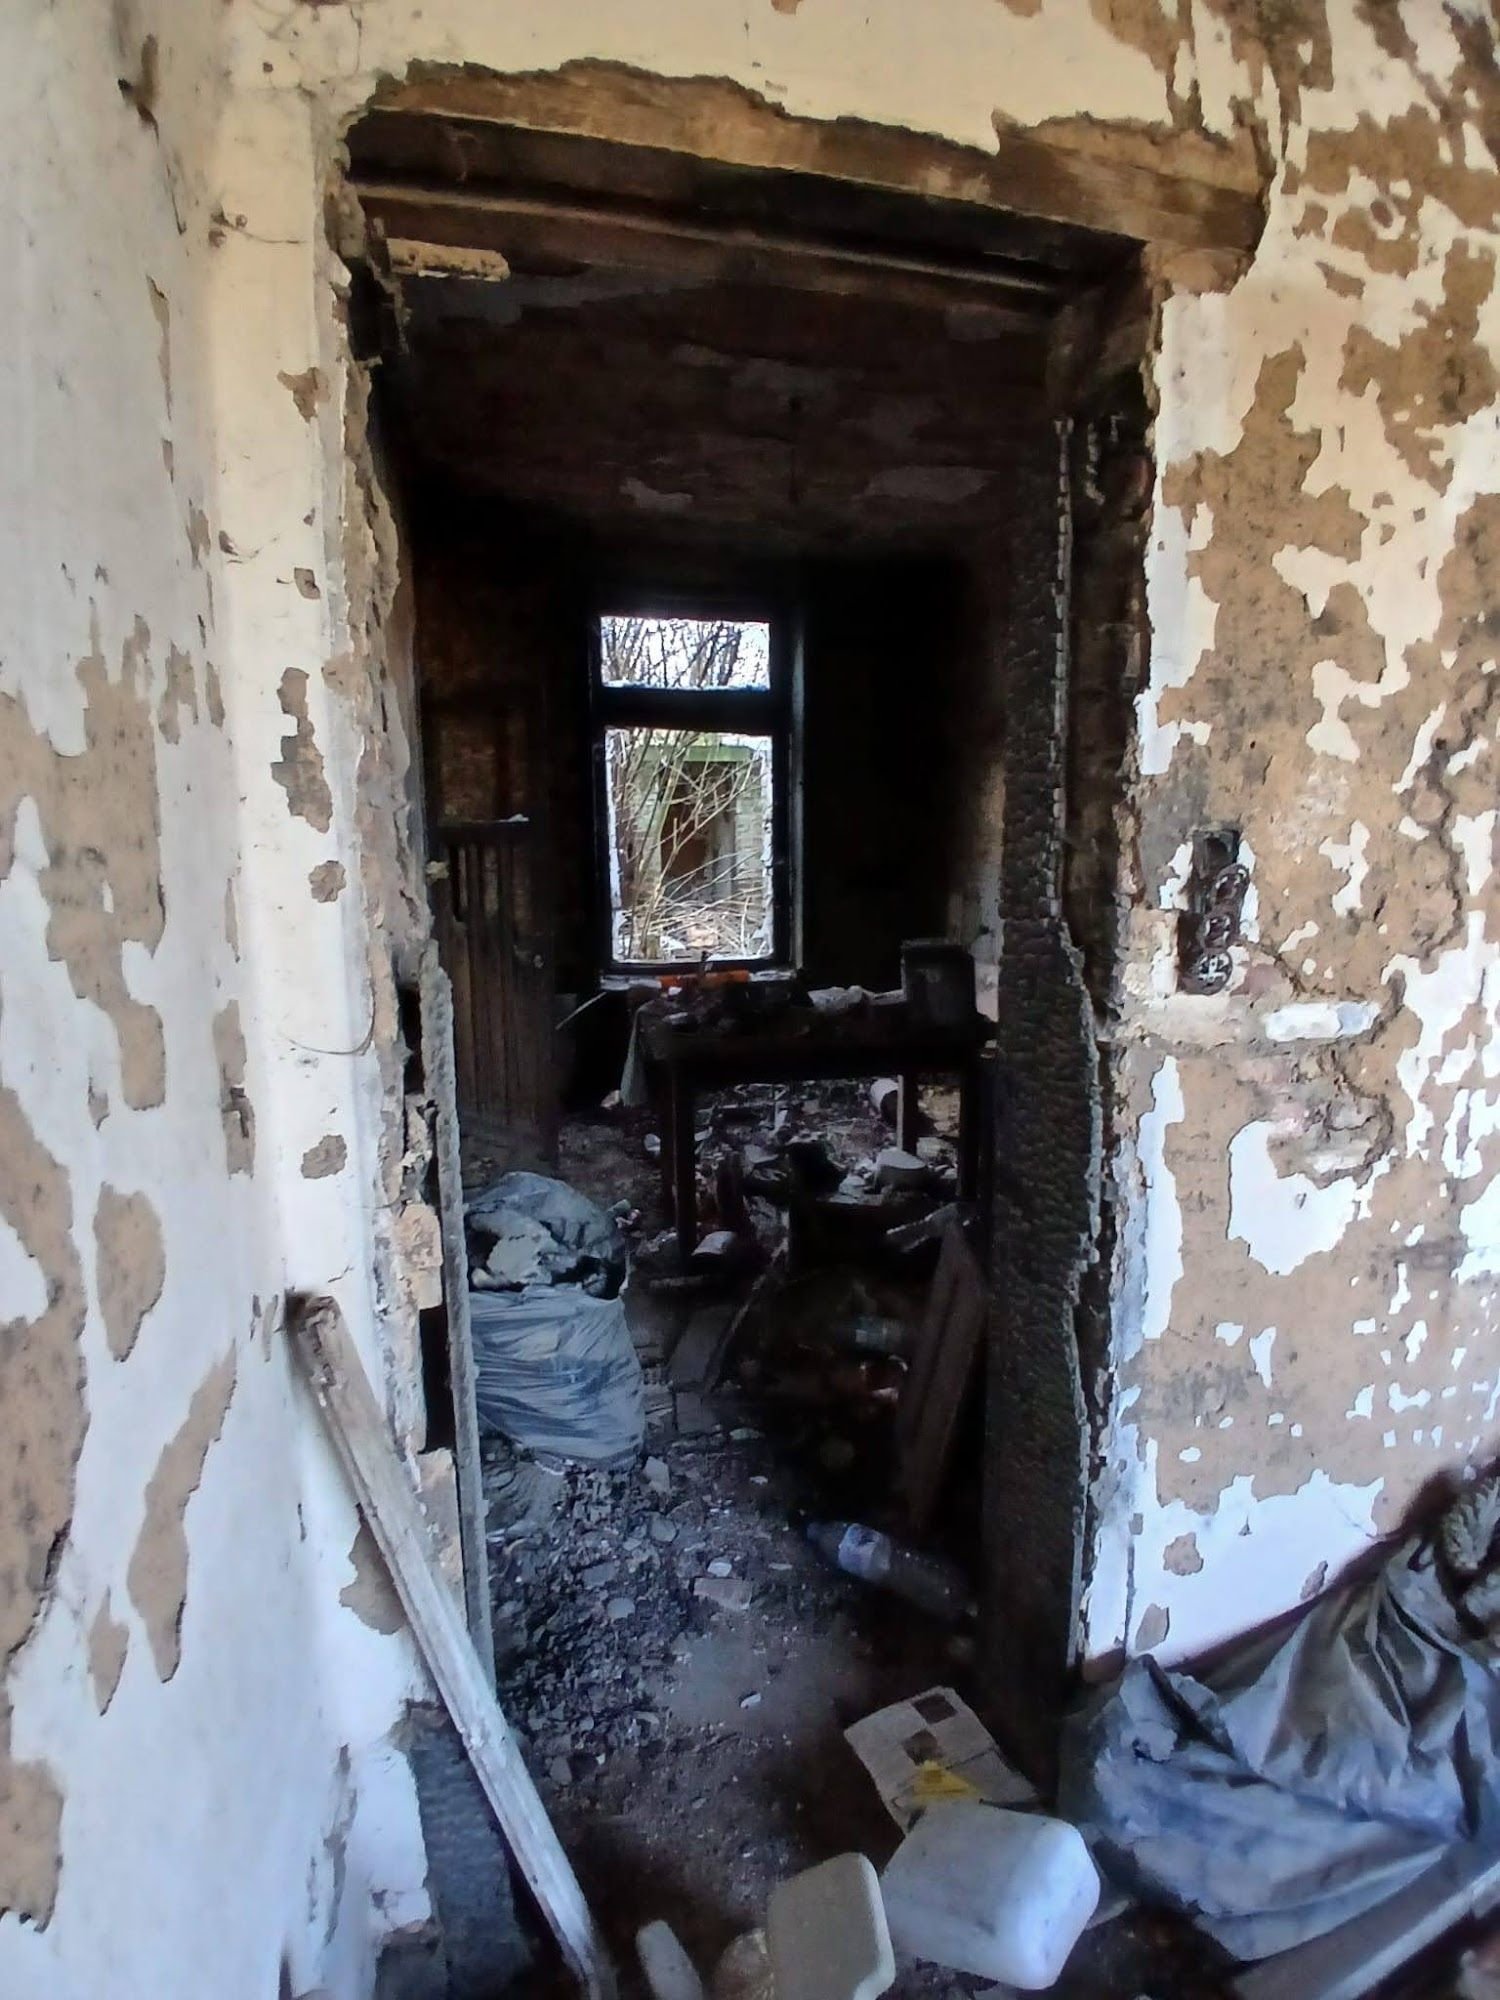
Peut-on vendre une maison après un incendie ?
Oui, vous pouvez vendre une maison après un incendie, que vous l’ayez réparée ou non. Le compromis type des notaires le prévoit : le bien « est et sera délivré dans son état actuel ». Vous signez ce compromis avec l’acheteur. L’acte, la vente signée chez le notaire, le rend ensuite propriétaire.
Informez l’acheteur de ce que vous savez de l’incendie et de ses suites. Pendant les négociations, le Code civil exige que vous partagiez ce que la bonne foi et les usages commandent. Pour un défaut caché, le compromis type ne laisse à l’acheteur qu’un recours. Il lui faut prouver que vous en aviez connaissance, sans l’avoir déclaré.
Remettez-lui donc les pièces du sinistre : déclaration à l’assureur, rapport de l’expert, arrêté du bourgmestre s’il existe.
L’assurance incendie et la vente
Laissez courir votre assurance incendie pendant toute la vente, jusqu’à l’acte. Les compromis types vous y engagent, puis vous permettent de la résilier dès ce jour-là. La loi sur les assurances met fin automatiquement au contrat trois mois après l’acte. Pendant ces trois mois, sa couverture profite à l’acheteur, sauf s’il est assuré par un autre contrat.
En pratique, l’acheteur assure la maison dès l’acte, puis vous résiliez votre propre contrat.
Vendre avant ou après l’indemnisation
Le moment de la vente, avant ou après l’indemnisation, décide de ce que vous réglez avec l’acheteur pour l’indemnité.
Après l’indemnisation
Après l’indemnisation, vous connaissez la somme versée, et l’acheteur reprend la maison telle que le feu l’a laissée. Un prêt hypothécaire court encore ? La loi veut alors que la part de l’indemnité qui ne sert pas à réparer rembourse vos prêteurs.
Avant l’indemnisation
Avant l’indemnisation, faites écrire dans le compromis qui recevra l’indemnité. Les compromis types n’en disent rien : deux choix se discutent avec le notaire.
- Garder l’indemnité : votre assureur vous la verse, et le prix de vente tient compte des dégâts.
- La céder à l’acheteur : le Code civil permet en principe de céder une créance, soit une somme qu’on vous doit.
Cette cession ne s’impose à l’assureur qu’une fois notifiée, ou reconnue par lui.
La loi vous interdit de modifier sans nécessité la maison sinistrée d’une façon qui complique l’estimation des dégâts. Vider ou démolir avant l’expertise peut donc réduire votre indemnité, si l’assureur en subit un préjudice.
Maison incendiée et inhabitable : ce que la commune peut décider
Quand une maison incendiée devient inhabitable, la commune peut intervenir par un arrêté de son bourgmestre.
- En Wallonie, il peut ordonner par arrêté la réparation, l’évacuation, voire la démolition, ou déclarer la maison inhabitable.
- À Bruxelles, il peut exiger des travaux, les confier à la commune ou à un tiers, puis vous les facturer. Il peut en outre faire évacuer les occupants, ou mettre la maison sous scellés.
- En Flandre, face à un danger aigu pour les habitants, les voisins ou les passants, il peut ordonner l’évacuation. Il peut aussi ordonner d’étayer les murs, ou déclarer la maison inhabitable.
L’arrêté vous est notifié et, dans certains cas, affiché sur la maison. Relevez-y chaque mesure et son délai, comme pour tout arrêté d’insalubrité. Notez aussi s’il déclare la maison insalubre ou inhabitable : les deux ne se confondent pas.
Sous arrêté, vous pouvez encore vendre une maison insalubre comme la vôtre : dites-le à l’acheteur avant de signer. En nous la vendant, vous nous laissez les travaux que l’arrêté impose.
Réparer ou vendre en l’état
Pour choisir entre réparer et vendre en l’état, pesez trois points : l’indemnité, le calendrier des travaux et les permis.
La loi sur les assurances fixe une indemnité minimale pour les « risques simples », une catégorie définie par arrêté royal. Votre contrat en fait-il partie ? Posez la question à votre assureur. Pour une maison assurée en valeur à neuf, soit au prix d’une reconstruction neuve, votre choix change ce minimum.
| Votre choix | Indemnité minimale | Paiement |
|---|---|---|
| Reconstruire la maison | 100 % de la valeur à neuf, vétusté déduite | Une première tranche dans les 30 jours de la clôture de l’expertise, puis le reste au fil du chantier |
| Acheter un autre bâtiment | 100 % de la valeur à neuf, vétusté déduite | La même première tranche, puis le solde à l’acte d’achat |
| Ni reconstruire ni remplacer | 80 % de la valeur à neuf, vétusté déduite | Dans les 30 jours de la clôture de l’expertise |
La première tranche équivaut au minimum de 80 %. Si reconstruire ou acheter ailleurs coûte moins que l’indemnité prévue, le minimum devient ce coût, plus une partie de l’écart.
La vétusté, soit l’usure de la maison, n’est déduite que si elle dépasse 30 % de la valeur à neuf. L’expertise doit être close dans les 90 jours de la déclaration du sinistre, sauf suspension prévue par la loi. Ces minimums restent soumis aux autres réductions que la loi permet.
Démolir ce que le feu a laissé debout exige en principe un permis de démolir, soit un permis d’urbanisme.
En Flandre, une maison bâtie hors des zones destinées à l’habitat peut obtenir un permis de remise en état. Il faut notamment un sinistre non imputable au propriétaire, et une maison stable, habitée dans l’année d’avant. La demande se fait dans les trois ans de l’octroi de l’indemnité. Sans assurance, le délai est de cinq ans à compter du sinistre.
Trois situations plaident pour vendre votre maison en l’état.
- Un autre logement en vue : en achetant un autre bâtiment, vous gardez le minimum le plus élevé.
- Une maison ancienne : au-delà de 30 % d’usure, la vétusté réduit l’indemnité sous le coût d’une reconstruction neuve.
- Un arrêté pressant : ses délais ne vous laissent pas le temps de finir les travaux imposés.
Le contrôle électrique de la vente peut aussi être évité, si l’acheteur compte démolir ou refaire toute l’installation. Vous en convenez ensemble, et l’acte le mentionne.
Nous rachetons votre maison après un incendie
Après un incendie, nous rachetons votre maison en l’état : rien à réparer, rien à nettoyer. Offre sous 48 h, puis une seule visite de vérification.
- Nous écrire : l’adresse, les pièces touchées par le feu, l’avancement du dossier d’assurance, l’arrêté éventuel.
- Recevoir notre offre : gratuite, calculée à distance d’après votre description.
- Donner votre accord : votre signature ne laisse qu’une réserve, notre visite. Une fois contresignée, l’offre engage les deux parties.
- Nous laisser vérifier : votre accord sur le prix ouvre un délai de 10 jours pour notre unique visite. Si l’état observé correspond à votre description, nous confirmons le prix. Sinon, nous proposons un prix ajusté à ce que nous avons vu.
- Passer chez le notaire : l’acte suit votre accord, en général 5 à 8 semaines au plus vite. Besoin de plus de temps, par exemple jusqu’à la clôture de l’expertise ? Nous attendons sans problème.
Ce qui ne repose plus sur vous :
- Le contenu : nous pouvons l’enlever à nos frais, une fois l’expert passé.
- Les travaux de l’arrêté : nous en prenons la charge.
- L’attente d’un prêt : aucun refus de banque ne peut faire tomber notre achat.
- La commission : vous n’en payez aucune.
Pourquoi notre prix n’est-il pas tout à fait au prix du marché ? Il intègre la remise en état après le feu, le vidage et les dégâts que seul le chantier révélera. Un autre acheteur peut offrir davantage, mais s’il emprunte, la vente risque de dépendre de la réponse de sa banque.
Ces étapes sont celles de notre rachat de maison insalubre, partout en Belgique.
Questions fréquentes : vendre une maison après un incendie
Que faire après l’incendie de ma maison ?
Prévenez d’abord votre assureur, et gardez la preuve de vos frais de relogement. En risques simples, l’assureur verse ceux que couvre le contrat dans les 15 jours de la remise de cette preuve. Avant la visite de son expert, il vous signale par écrit un délai de réflexion d’au moins 5 jours ouvrables. Vous ne pouvez accepter l’indemnisation proposée qu’après ce délai. Si vous contestez le montant, vous désignez votre propre expert, qui le fixe avec l’assureur. À défaut d’accord, les deux experts en désignent un troisième, et la majorité tranche. L’assureur avance les frais de votre expert et du troisième, puis la partie qui a tort les paie.
Faut-il un certificat PEB pour vendre une maison après un incendie ?
Oui, en règle générale, mais chaque Région a ses exceptions. En Wallonie, il vous faut le certificat PEB avant la mise en vente. Une démolition prévue l’évite, à deux conditions. Le compromis la mentionne, et l’accusé de dépôt de la demande de permis de démolir y est joint. À Bruxelles, « une habitation qui a brûlé et dont la toiture a totalement disparu » peut en être exclue. Un projet de démolition, lui, n’en dispense pas. En Flandre, l’EPC, équivalent flamand du certificat PEB, reste exigé, même pour une maison vouée à la démolition. Murs et toit entièrement effondrés ? Envoyez des photos à l’agence flamande de l’énergie et du climat, qui tranche maison par maison.
Le Fonds des calamités indemnise-t-il un incendie ?
Non. En Wallonie, le décret sur les calamités naturelles exclut les dégâts d’un incendie, de la foudre ou d’une explosion. L’ordonnance bruxelloise sur les calamités prévoit la même exclusion. En Flandre, le décret sur les catastrophes écarte les dégâts aux biens privés que l’assurance peut couvrir. Il ne fait exception que pour une personne au revenu d’intégration, attestation du CPAS à l’appui. Pour un incendie, tournez-vous donc vers votre assureur. Pour des dégâts dus à l’eau, lisez comment vendre une maison inondée.
Qui est responsable si la maison subit un dégât avant l’acte ?
Vous. Les compromis types des notaires vous laissent responsable des risques liés à la maison jusqu’à la signature de l’acte. Ils ne disent rien du sort de la vente ou de l’indemnité si la maison est sinistrée avant cette date. Pour une maison déjà touchée par le feu, demandez au notaire d’ajouter une clause pour ce cas.
Comment obtenir une offre rapidement pour ma maison incendiée ?
Indiquez l’adresse de la maison, ce que le feu a détruit et l’avancement de votre dossier d’assurance. Vous recevez notre prix sous 48 h, sans que nous soyons venus. Notre seule visite intervient ensuite, dans les 10 jours de votre accord.